Mehr Tony Stark, weniger Excel: Wie Product Mining und KI Entscheidungen verbessern
Produktportfolios werden immer komplexer, während Entscheidungen schneller getroffen werden müssen. Im Gespräch mit Alexey Samkov von MYNR erfahren wir, warum klassische Excel-Analysen an ihre Grenzen stossen, wie Product Mining verborgene Potenziale sichtbar macht und welche Rolle KI bei der modernen Portfolio-Steuerung spielt.
Produktportfolios werden grösser, Abhängigkeiten komplexer und Entscheidungen sowohl umfangreicher als auch dringlicher. Was früher mit Excel-Analysen, periodischen Reviews und wenigen Personen in einem Raum funktionierte, stösst heute an seine Grenzen: Relevante Produkt-, Kunden- und Lieferantendaten sind über zahlreiche Systeme und Abteilungen verteilt, und immer mehr Beteiligte müssen in Entscheidungen einbezogen werden. Wie kann Produktmanagement unter diesen Bedingungen schneller entscheiden, ohne wichtige Zusammenhänge zu übersehen?
In dieser Folge des t’charta chats Podcast spricht Catherine mit Alexey Samkov, Mitgründer und CEO von MYNR, über operative Produktportfolio-Steuerung, verborgene Komplexitätskosten und die Frage, wie «Product Mining» Produktmanagerinnen und Produktmanager unterstützen kann.
🎙️ Jetzt reinhören auf Spotify oder Apple Podcasts.
Product Mining macht Zusammenhänge sichtbar
Sobald Entscheidungen getroffen werden, sind die Analysen dahinter bereits wieder veraltet - dieses Problem hört Alexey sehr oft. Ohne die nötigen Beweise und Argumente, bewegt sich der Entscheidungsprozess sehr langsam und am Ende wird lieber vertagt als entschieden.
Genau hier setzt Product Mining an. Ähnlich wie Process Mining die tatsächlichen Abläufe in Prozessen sichtbar macht, verbindet Product Mining Daten aus ERP-, PIM-, PLM- und weiteren Systemen zu einem ganzheitlichen Bild des Produktportfolios. Dadurch entsteht ein digitaler Zwilling der Produktwertschöpfungskette. Unternehmen können analysieren, welche Lieferanten an bestimmten Produkten hängen, welche Kunden betroffen wären oder welche Varianten existieren.
Der entscheidende Mehrwert liegt jedoch nicht nur in der Transparenz. Alexey und sein Team haben darauf ein Steuerungssystem gebaut, welches ermöglicht, verschiedene Szenarien zu simulieren und Entscheidungen direkt umzusetzen. Daraus entsteht ein durchgängiger Entscheidungsprozess, vom ersten Impuls über die Analyse und das Stakeholder Management bis zur konkreten Massnahme.
Die versteckten Kosten liegen oft in der Mitte des Portfolios
Viele Unternehmen konzentrieren sich auf ihre erfolgreichsten Produkte oder auf offensichtliche Verlustbringer. Doch das grösste Optimierungspotenzial befindet sich häufig dazwischen. Die grosse Menge an Produkten und Varianten mit durchschnittlicher Performance verursacht oft erhebliche Komplexitätskosten, die in klassischen Auswertungen nicht sichtbar werden.
Dabei geht es beispielsweise um ähnliche Komponenten, die nie konsolidiert wurden, um Varianten mit geringer Nachfrage oder um Produkte, die zwar Umsatz generieren, aber unter Berücksichtigung aller Kosten kaum Wert schaffen. Das eigentliche Problem ist nicht fehlendes Wissen, sondern der Mangel an einer funktionsübergreifenden, faktenbasierten Sicht auf das gesamte Portfolio. Ohne diese Transparenz bleiben viele Optimierungsmöglichkeiten verborgen.
Ein spannendes Konzept stellt hier die «Beweislastumkehr» dar. Das Produktmanagement stellt eine Entscheidung aufgrund der Daten und Fakten vor, während die involvierten Stakeholder beweisen müssen, wieso die Entscheidung anders getroffen werden soll.
KI-Agenten als Verstärker für Produktmanagerinnen und Produktmanager
Ein weiterer Schwerpunkt des Gesprächs war der Einsatz von agentischer KI. Dabei geht es nicht um Chatbots, sondern um intelligente Software-Agenten, die eigenständig Daten analysieren, Zusammenhänge erkennen und Entscheidungsgrundlagen vorbereiten.
Alexey verwendet für MYNR den Vergleich mit Iron Man: Der Produktmanager bleibt „Tony Stark“, während MYNR die Rolle von „Jarvis“, also der KI im Iron-Man-Anzug, übernimmt. Durch den Anzug und durch die KI werden seine Fähigkeiten um ein Vielfaches erhöht. Die Verantwortung und das Urteilsvermögen bleiben allerdings beim Menschen. Die KI übernimmt die zeitaufwändigen Aufgaben wie Datensammlung, Analyse und das Zusammenbringen komplexer Abhängigkeiten.
Dadurch verändert sich die Rolle des Produktmanagements. Weniger Zeit fliesst in Excel-Analysen und manuelle Datenaufbereitung, mehr Zeit in strategische Fragestellungen, das Abwägen von Zielkonflikten und die Umsetzung von Entscheidungen. Der Fokus verschiebt sich vom Analysten zum Dirigenten, der unterschiedliche Informationen zusammenführt und daraus konkrete Handlungen ableitet.
Die zentrale Erkenntnis aus dem Gespräch: Erfolgreiche Produktportfolio-Steuerung bedeutet heute nicht, mehr Daten zu sammeln, sondern schneller aus vorhandenen Daten die richtigen Entscheidungen abzuleiten. Wer Komplexität sichtbar macht und Entscheidungen systematisch umsetzt, schafft Freiräume für Innovation und zukünftiges Wachstum.
PSD3 & PSR: Was die neuen EU-Regeln für Schweizer Banken bedeuten
Betrugsfälle werden technologisch immer ausgeklügelter und raffinierter, wodurch es für Kunden immer schwieriger ist, Realität von Schein zu unterschieden. Besonders häufig ist dies der Fall bei Authorised Push Payments Frauds, wobei Zahlungen vom Kunden bewusst ausgelöst wurden – allerdings unter falschen Voraussetzungen. Genau an diesem Punkt knüpfen unter anderem, die neuen Standards PSD3 und PSR des europäischen Zahlungsmarkts an und klären haftpflichtrechtliche Fragen. Der Artikel zeigt, wieso diese Diskussion auch für Schweizer Finanzinstitute wesentlich interessanter ist, als es auf den ersten Blick erscheinen mag.
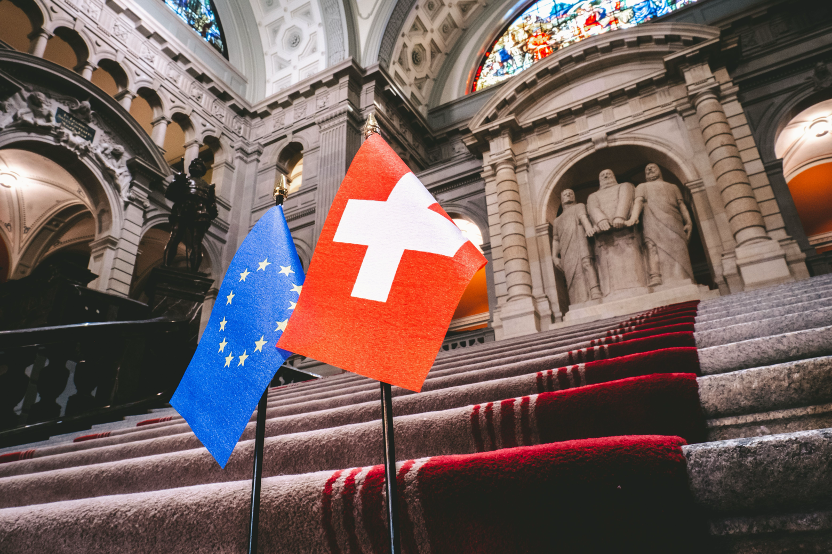
Im Gespräch mit Banken und Playern im Financial Services im Bereich Fraud Management fällt eines immer wieder auf: Betrugsfälle werden technologisch immer ausgeklügelter und raffinierter, wodurch es für Kunden immer schwieriger ist, Realität von Schein zu unterschieden. Besonders häufig ist dies der Fall bei Authorised Push Payments Frauds, wobei Zahlungen vom Kunden bewusst ausgelöst wurden – allerdings unter falschen Voraussetzungen. Genau an diesem Punkt wird es aus haftpflichtrechtlicher Sicht besonders spannend. Aus regulatorischer Sicht stellt PSD3 und PSR nämlich die Frage, in wie weit die Bank für solche Zahlungen haftbar ist, wenn der Kunde die Zahlung zwar autorisiert und somit freigegeben hat, aber zuvor gezielt manipuliert respektive getäuscht wurde. Diese Diskussion ist auch für Schweizer Finanzinstitute wesentlich relevanter, als dies auf den ersten Blick erscheinen mag.
Die Entwicklung des Zahlungsverkehrs
Der Authorised Push Payment ist nur ein Beispiel von vielen, wenn wir die Entwicklung im Zahlungsverkehr anschauen. Mit der Einführung von PSD2 im europäischen Zahlungsmarkt im Jahr 2018 kamen nicht nur neue Zahlungsdienstleister auf den Markt, wie Fintech-Unternehmen sondern der digitale Zahlungsverkehr wurde mittels der Zwei-Faktor-Authentisierung oder der Öffnung der Bankenschnittstelle (APIs) auch sicherer gemacht.
Der Markt hat sich seit der Einführung von PSD2 weiterentwickelt. Zahlprozesse sind nicht nur schneller, digitaler und vernetzter geworden, sondern auch die Erwartungshaltung der Kunden von reibungslosen Zahlprozessen hat sich verändert. Hinzukommt die Nutzung und der Austausch von Zahlungsdaten. Mit Veränderungen kommen aber auch Herausforderungen. Es tauchen Fragen der Transparenz von Gebühren, der Verantwortungsteilung sowie veränderte Anforderungen an Sicherheit auf. Gleichzeitig wird es auch für Fraudster mit Hilfe von Künstlicher Intelligenz und sozialen Medien einfacher, glaubwürdige Szenarien zu schaffen und Kundinnen du Kunden gezielt zu manipulieren. Damit trifft der mit PSD2 geschaffene regulatorische Rahmen heute auf einen Zahlungsverkehr, dessen Risiken, Technologien und Erwartungen sich wesentlich weiterentwickelt haben.
PSD3 und PSR als regulatorische Antwort für Schwachstellen im Zahlungsverkehr
Genau hier setzt die PSD3 und die neue Payment Services Regulation (PSR) der Europäischen Union an. Mit der Weiterentwicklung des europäischen Zahlungsmarkts adressiert die EU gezielt Schwachstellen des PSD2 Zahlungsverkehrsrechts, um so die Regeln an die heutige Realität des Zahlungsverkehrs anzupassen. Dabei rücken mehrere Themen gleichzeitig in den Fokus: ein stärkerer Schutz von Kundinnen und Kunden vor Betrug, klarere Verantwortlichkeiten im Schadenfall, die Weiterentwicklung von Open Banking, mehr Transparenz im Zahlungsverkehr sowie ein möglichst einheitlicher regulatorischer Rahmen für unterschiedliche Marktteilnehmer.
Was bedeuten PSD3 und PSR für die Schweiz?
Die zentrale Frage für Schweizer Banken ist, wie relevant eine europäische Regulierung überhaupt ausserhalb der EU ist. Wie im Webinar durch die Rechtsanwältin MyChau Bachelard eingeordnet, werden PSD3 und PSR nicht automatisch zu Schweizer Recht. Bei rein schweizerischen Sachverhalten gilt das Paket grundsätzlich nicht, da Schweizer Recht, der konkrete Vertrag, die AGB und die schweizerischen Aufsichtsvorgaben (vgl. BGE 115 II 62 E. 3a) massgebend sind. Nichtsdestotrotz kann sich eine direkte Betroffenheit insbesondere über Konzernstrukturen und Aktivitäten innerhalb der EU bzw. des EWR ergeben. Gleichzeitig können PSD3 und PSR als Benchmark für die weitere Entwicklung des Zahlungsverkehrs dienen. Neue europäische Standards bei Open Banking, Sicherheit, Kundenschutz oder Fraud können auch die Erwartungen und Marktstandards in der Schweiz beeinflussen. Für Schweizer Banken geht es deshalb weniger um eine direkte Übernahme der Regulierung als um die Frage, welche Entwicklungen künftig auch für das eigene Geschäft relevant werden.
Ein Blick in die Praxis
Dass sich solche Entwicklungen bereits heute konkret abzeichnen, zeigt der Blick nach Liechtenstein. Da Liechtenstein Mitglied des Europäischen Wirtschatfsraums (EWR) ist, sind sie deutlich enger an den europäischen Regulierungsrahmen gebunden. So gaben Markus Hösli und Michael Hartman einen interessanten Einblick, wie sie solchen Fragestellungen bereits heute in der Liechtensteinschen Landes Bank (LLB) begegnen. Mit der Einführung von Verification of Payee haben sie eine Empfängerüberprüfung, um verdächtige Zahlungen frühzeitig zu erkennen, um Kundinnen und Kunden zu warnen und so mögliche Haftungsfragen im Bereich Fraud Management zu klären. Ebenfalls erwähnen sie, dass die Bank zur Zeit prüft, welche Anpassungen an Schnittstellen und Prozessen im Bereich Open Banking notwendig sind, damit autorisierte Drittanbieter künftig sicher und standardisiert auf Kontodaten und Zahlungsfunktionen zugreifen können.
Die Quintessenz für Schweizer Banken
Die Beispiele aus Liechtenstein zeigen, wie sich die regulatorischen Entwicklungen bereits heute in konkrete Anforderungen übersetzen lassen. Für Schweizer Banken sind PSD3 und PSR aber vor allem ein Blick in die Zukunft des Zahlungsverkehrs. Nicht alles wird direkt übernommen, aber viele Entwicklungen dürften auch hierzulande neue Marktstandards prägen – insbesondere bei Fraud, Open Banking, Sicherheit und Kundenschutz.
Die 100 Hüte des Produktmanagers: CEO, Diplomat oder doch Spin-Doktor des Produkts?
Die 100 Hüte des Produktmanagers gelten als Sinnbild für Vielseitigkeit – Patrick Bönig, Head of Product Management bei Dräger, sieht darin auch ein Warnsignal. Im Gespräch mit Dennis erklärt er, warum aus 100 Hüten eigentlich 100 Schnittstellen werden, wie gute Entscheidungen unter Unsicherheit entstehen und warum der Produktmanager am Ende weniger CEO als vielmehr Diplomat seines Produkts ist.
Die 100 Hüte des Produktmanagers ist ein weit verbreitetes Bild dafür, wie vielseitig die Aufgaben in dieser Rolle sind. Doch ist das tatsächlich eine Stärke oder eher ein Zeichen für ein Organisationseffekt? In dieser Folge des t’charta chats Podcast sprechen Dennis und Patrick Bönig, Head of Product Management bei Dräger, über die Problematik dieser Vielseitigkeit, die Kernkompetenzen eines Produktmanagers und welche Namen die Rolle am besten beschreiben.
🎙️ Jetzt reinhören auf Spotify oder Apple Podcasts.
Kümmerer oder Produktmanager
Fragt man drei Produktmanager nach deren Aufgaben, erhält man mindestens 5 verschiedene Rollen, so beschreibt Patrick das Problem der Vielseitigkeit. Und genau, weil die Rolle so divers ist, wird das Produktmanagement schnell zum Auffangbecken für alles, was keiner mehr machen möchte mit der Begründung: Es betreffe ja das Produkt. Eine klare Abgrenzung des Aufgabenbereichs ist deshalb entscheidend für effizientes Arbeiten. Auch mit der Bezeichnung “Kümmerer” hat Patrick seine Probleme. Denn ein “Kümmerer” löst zwar Probleme, macht das allerdings sehr operativ. Produktmanager sollten jedoch auch durch strategisches Denken einen Mehrwert liefern und dafür sorgen, dass Entscheidungen nachhaltig getroffen werden. Zusammengefasst: Ein “Kümmerer” löst Probleme, eine Produktmanagerin verhindert, dass sie wieder auftauchen.
Schnittstellen statt Hüte
Anstelle der 100 Hüte spricht Patrick lieber von 100 Schnittstellen. Und an diesen Schnittstellen liegt die eigentliche Kunst: Verantwortung übernehmen, ohne sich jeden fremden Affen auf die Schulter setzen zu lassen. Wenn ein Thema in die Supply Chain gehört, muss es dort gelöst werden – der Beitrag des Produktmanagements besteht dann in Information und Klarheit, nicht in operativer Übernahme. Der eigentliche Wert entsteht an anderer Stelle: im Übersetzen. Zwischen abstrakten Unternehmensstrategien und konkret umsetzbaren Produktentscheidungen, zwischen Markt und Technik, zwischen dem, was der Vorstand will, und dem, was am Ende gebaut werden kann. Dadurch entstehen Kompromisse und schlussendlich auch Entscheidungen.
Entscheidungen treffen unter Unsicherheit
Ein Thema, das Patrick hörbar am Herzen liegt: Entscheidungsfähigkeit. Nicht nur als Fussballschiedsrichter oder bei der Bundeswehr, sondern auch im Produktmanagement ist Entscheidungen treffen elementar. Drei Prinzipien bringt er auf den Punkt. Erstens braucht es einen klar benannten Entscheider bzw. Entscheiderin, bevor man in ein Meeting geht – nicht erst dann, wenn es brennt. Zweitens braucht dieser Entscheider Leitplanken: einen klaren Rahmen, in dem er entscheiden darf, und eine ebenso klare Eskalationslogik für den Moment, in dem dieser Rahmen nicht mehr ausreicht. Drittens – und das hält er für den wichtigsten Punkt – muss man akzeptieren, dass man nie hundertprozentige Informationssicherheit haben wird. Der Versuch, jeden Fehler im Vorfeld zu vermeiden, kostet nur wertvolle Optionen und Zeit. Wichtiger ist ein sauberer Lessons-Learned-Prozess danach: Was wollte ich erreichen, was ist passiert, warum, und wie verhindere ich das nächste Mal denselben Fehler.
Vom CEO zum Diplomaten zum Spin-Doktor
Der viel zitierte Satz "Du bist der CEO deines Produkts" klingt gut, trägt aber selten weit genug. Entscheidend ist nicht der Titel, sondern das Mandat: Darf ich wirklich entscheiden, oder diskutieren wir drei Monate weiter? Ohne klares Mandat und klare Entscheidungsrechte scheitert Produktmanagement fast zwangsläufig – unabhängig davon, wie es im Organigramm platziert ist. Gleichzeitig darf die CEO-Rolle nicht zu wörtlich genommen werden, von oben herab zu regieren macht sich selten gut. Und wer sich Sales und Operations zum Gegner macht, kommt mit seinem Produkt nirgendwo hin.
Treffender als der CEO des Produkts ist der Diplomat. Jemanden, der widerstreitende Interessen versteht, ein Lagebild erstellt und Kompromisse verhandelt, statt sie zu diktieren. Diese Diplomatiefähigkeit bleibt eine Kernkompetenz, die kein Tool und keine KI ersetzen kann.
Und wer noch etwas zynischer sein möchte, kann auch vom Spin-Doktor des Produkts sprechen.
Vom Launch zur Beerdigung: Der vergessene Teil des Produktlebenszyklus
In dieser Folge sprechen Catherine und Sascha Kropf, Leiter des Produktmanagements bei der Firma EAO, über das Management von Legacy-Portfolios, die Herausforderungen und Chancen beim Abkündigen von Produkten und wie man mutige Entscheidungen im Produktlebenszyklus trifft.

Über den Produktlebenszyklus wird viel gesprochen und geschrieben. Der Launch eines Produktes wird zumeist mit einem Apéro gefeiert. Was jedoch kaum in Erscheinung tritt, ist das Lebensende eines Produktes. Deshalb hat Sascha Kropf, Leiter des Produktmanagements bei der Firma EAO, die Produktbeerdigung eingeführt. Warum dieses Thema so wichtig ist, wie man dabei am besten vorgeht und was das mit Bäumen und Gärtnern zu tun hat, erfahrt ihr in der neusten Folge von t’charta chats mit Sascha und Catherine.
🎙️ Jetzt reinhören auf Spotify oder Apple Podcasts.
Legacy-Produktportfolios sind wie alte Bäume
Die Bereinigung des Produktportfolios wird auf englisch auch product pruning genannt. Ein Begriff aus der Landwirtschaft, wo Triebe eines Baumes oder einer Pflanze abgeschnitten werden, damit das Ganze besser und gesünder wachsen kann. Dieses Bild passt besonders gut zu dem Zitat, welches Sascha einbringt: «Legacy-Produktportfolios sind wie alte Bäume, tief verwurzelt aber oft schwer zu pflegen».
Über die Jahre wachsen Portfolios, ohne dass sie jemand bewusst kultiviert. Neue Varianten kommen dazu, Querreferenzen entstehen, einzelne Kunden im Hintergrund halten ganze Produktlinien am Leben. Meist merkt man erst, dass der Baum abstirbt, wenn es für einen rechtzeitigen Rückschnitt schon zu spät ist.
Wer räumt schon gerne auf?
Ein komplexes, altes und überladenes Produktportfolio zu bereinigen, heisst vor allem, bewusst Entscheide zu fällen. Wo gibt es Risiken von Reinvestitionen, die man vermeiden möchte? Wo werden noch Märkte beliefert, aus denen man sich eigentlich bereits zurückgezogen hat? Welche Abkündigungen von kleineren Produktlinien sind möglich, ohne dass Key-Accounts davon betroffen sind? Klare Prozesse und zyklische Analysen sind dabei wichtig, um den Überblick zu behalten. Ansonsten kann es auch vorkommen, dass bereits Nachfolgeprodukte eingeführt werden, obwohl die Vorgänger nicht abgekündigt und aus dem Markt genommen wurden.
Für Sascha logisch: «Die Leute konzentrieren sich lieber auf das Neue, das Innovative. Wer räumt schon gerne auf?»
Kill your darlings, but know why
In den vergangenen drei Jahren wurden bei EAO 12 Abkündigungen gemacht, in den 20 Jahren davor waren es gerade einmal zwei. Wie emotional das Thema sein kann, hat Sascha gespürt, als ihn zwei Senior-Ingenieure baten, ihre Produkte in Ruhe zu lassen. Verständlich: Mitarbeiter investieren Energie und Lebenszeit, um die Produkte auf den Markt zu bringen und um sie zu betreuen. Trotzdem ist es wichtig zu sagen: das Produkt muss jetzt «sterben».
Um diesen Mitarbeitern zu begegnen, die den Abkündigungen kritisch gegenüberstanden, hat sich das Team bewusst für eine Taktik entschieden. Kundinnen und Kunden wurden früh informiert, mit Alternativen und verlängerten Ersatzteil-Services begleitet. Die Erfolgsgeschichten daraus wurden aktiv im Unternehmen geteilt, um auch die «Bedenkenträger», wie Sascha sie nennt, mit auf die Reise mitzunehmen.
Ein Besen als Geschenk
Blickt Sascha auf seine drei wichtigsten Learnings bei EAO zurück, erzählt er zuerst von einem Geschenk des CEOs: einem Besen. Ein Symbol dafür, dass er weiter aufräumt aber auch, dass genau das in seiner Verantwortung liegt. Diesen Job kann der Head Product Manager nicht delegieren, sondern muss diesen aktiv von seinen Mitarbeitern einfordern.
Der zweite Punkt betrifft die Komplexitätskosten. Selbst wenn man mehr als 15% seines Portfolios entfernt, kommen die Einsparungen nicht über Nacht. Für Sascha ist das eher ein Folgeauftrag. Wer Einsparungen erzielen möchte, muss dem aktiv nachgehen - von allein kommen sie nicht.
Das dritte Learning für ihn schliesslich: Eine zentrale Aufgabe des Produktmanagements ist es, den Mitarbeitenden bewusst zu machen, dass das Aufräumen Teil ihres Jobs ist. Klare Strukturen und Prozesse helfen, das Aufräumen und Abschiednehmen zu vereinfachen.
Produktbeerdigungen als Tradition
Um das Lebensende eines Produkts gebührend zu feiern, ist bei EAO eine neue Tradition entstanden – eine jährliche Beerdigung. Das Produktmanagement lädt dazu alle Stakeholder und Mitwirkenden ein, um bei einem Grillabend auf dem Dach die Produkte entsprechend zu beerdigen. Ein grossartiges Produkt verdient ebenso wie eine Launch Party auch einen festlichen Abschied.
Hidden Champions denken in Generationen, nicht in Quartalen
Wie bleibt ein Schweizer Familienunternehmen über Generationen hinweg erfolgreich? Im Gespräch mit Matthias Loosli, CEO der Schreinerei Loosli AG, geht es um die Erfolgsfaktoren eines Hidden Champions: konsequente Kundenorientierung, Digitalisierung, nachhaltige Innovation und langfristiges Denken. Eine inspirierende Geschichte darüber, wie Wettbewerbsvorteile entstehen, wenn man in Fähigkeiten statt in Quartale investiert.
Wenn über Innovation gesprochen wird, richten sich die Blicke oft auf Start-ups, Tech-Unternehmen oder globale Konzerne. Dabei entstehen viele der spannendsten Wettbewerbsvorteile weit entfernt von den bekannten Innovationszentren.
Unternehmen, die über Jahrzehnte hinweg Fähigkeiten aufbauen, die sich nur schwer kopieren lassen - solche Unternehmen werden oft als Hidden Champions bezeichnet. Dazu gehört auch die Schreinerei Loosli AG aus dem Emmental. Das Familienunternehmen hat sich vom klassischen Schreinerbetrieb zu einem führenden Anbieter individueller Badmöbel in der Schweiz entwickelt. Der Erfolg basiert nicht auf einer einzelnen Innovation, sondern auf einer konsequenten Ausrichtung an den Bedürfnissen der Kundinnen und Kunden.
🎙️ Jetzt reinhören auf Spotify oder Apple Podcasts.
Kundenbedürfnisse als Ausgangspunkt
Viele Unternehmen entwickeln Produkte und suchen anschliessend nach dem passenden Markt. Loosli verfolgt seit Generationen den umgekehrten Ansatz. Ausgangspunkt ist nicht das Produkt, sondern der konkrete Kundenwunsch.
Diese Denkweise hat sich tief in der Unternehmenskultur verankert. Sie zeigt sich in der Fähigkeit, individuelle Lösungen effizient umzusetzen und gleichzeitig die Qualität einer industriellen Fertigung sicherzustellen.
Das Ziel ist nicht einfach die Herstellung von Möbeln. Es geht darum, Lebensräume zu gestalten und Kundenträume Wirklichkeit werden zu lassen.
Individualisierung als Wettbewerbsvorteil
Individualisierung klingt oft nach höheren Kosten und geringerer Effizienz. Loosli beweist das Gegenteil. Das Unternehmen produziert Möbel nach individuellen Kundenanforderungen und erreicht gleichzeitig die Effizienz einer modernen Serienfertigung. Möglich wird dies durch konsequente Investitionen in Prozesse, Maschinen und digitale Systeme.
Flexibilität ist dabei kein Zufall. Sie ist das Ergebnis einer langfristig aufgebauten Fähigkeit. Und genau solche Fähigkeiten sind es, die Hidden Champions von ihren Wettbewerbern unterscheiden.
Digitalisierung als Fundament
Digitalisierung wird häufig mit Effizienzsteigerung gleichgesetzt. Bei Loosli erfüllt sie eine wesentlich strategischere Funktion. Daten ermöglichen die Rückverfolgbarkeit einzelner Produkte, unterstützen den Kundenservice und schaffen die Grundlage für neue Nachhaltigkeitsinitiativen. Sie helfen dabei, Materialien, Komponenten und Prozesse über den gesamten Lebenszyklus eines Produkts hinweg nachvollziehbar zu machen. Digitalisierung ist damit nicht nur ein IT-Projekt, sondern wird zum Enabler für zukünftige Geschäftsmodelle.
Nachhaltigkeit braucht Transparenz
Besonders interessant ist Looslis Ansatz zur Nachhaltigkeit. Anstatt Nachhaltigkeit ausschliesslich als Marketingthema zu betrachten, integriert das Unternehmen ökologische, soziale und wirtschaftliche Aspekte direkt in die Wertschöpfung.
Mit einem eigens entwickelten Nachhaltigkeitsindex erhalten Kunden Transparenz über die Nachhaltigkeitsleistung ihrer Produkte. Gleichzeitig arbeitet das Unternehmen an Lösungen rund um den digitalen Produktpass und die Kreislaufwirtschaft.
Der Anspruch ist dabei klar: Materialien sollen möglichst lange im Wertschöpfungskreislauf bleiben und nicht als Abfall enden.
Der Unterschied liegt im Zeithorizont
Vielleicht die wichtigste Erkenntnis aus dem Gespräch: Hidden Champions denken anders über Zeit. Während viele Unternehmen in Quartalen planen, orientieren sich inhabergeführte Unternehmen häufig an Generationen.
Diese Perspektive verändert Entscheidungen. Investitionen werden nicht nur danach bewertet, welchen Beitrag sie im nächsten Geschäftsjahr leisten. Entscheidend ist vielmehr, welche Wettbewerbsfähigkeit sie in zehn oder zwanzig Jahren ermöglichen.
Genau deshalb investieren Unternehmen wie Loosli frühzeitig in Digitalisierung, Nachhaltigkeit oder neue Produktionskonzepte, lange bevor diese zum Branchenstandard werden.
Fazit
Die Geschichte von Loosli zeigt, dass nachhaltiger Erfolg selten das Ergebnis kurzfristiger Optimierung ist. Wettbewerbsvorteile entstehen, wenn Unternehmen frühzeitig Fähigkeiten aufbauen, die für Kunden echten Mehrwert schaffen. Genau darin liegt die Stärke vieler Hidden Champions. Sie folgen nicht einfach Trends, sondern schaffen die Voraussetzungen, um die Zukunft aktiv mitzugestalten.
Die 80% Falle – Künstliche Intelligenz im Produktmanagement
Produktmanagerinnen und Produktmanager kennen das Problem: Kaum ist eine Sache fertiggestellt, folgt bereits die nächste Anfrage aus Vertrieb oder Support. Welche Produktvariante eignet sich für diesen Kunden? Welche Einschränkung gilt in Kombination mit jener bestimmten Konfiguration? Warum wurde eine Funktion vor zwei Jahren genauso umgesetzt? Mit jeder beantworteten Frage wächst zwar der Nutzen für das Unternehmen – gleichzeitig bleibt weniger Zeit für die eigentlichen Aufgaben der Produktmanagerin oder des Produktmanagers: Marktanalyse, Strategieentwicklung, Portfoliomanagement, Preisoptimierung und Innovation.
Produktmanagerinnen und Produktmanager kennen das Problem: Kaum ist eine Sache fertiggestellt, folgt bereits die nächste Anfrage aus Vertrieb oder Support. Welche Produktvariante eignet sich für diesen Kunden? Welche Einschränkung gilt in Kombination mit jener bestimmten Konfiguration? Warum wurde eine Funktion vor zwei Jahren genauso umgesetzt?
Mit jeder beantworteten Frage wächst zwar der Nutzen für das Unternehmen – gleichzeitig bleibt weniger Zeit für die eigentlichen Aufgaben der Produktmanagerin oder des Produktmanagers: Marktanalyse, Strategieentwicklung, Portfoliomanagement, Preisoptimierung und Innovation.
Das Wissen in unseren Köpfen
Die Künstliche Intelligenz verspricht hier Abhilfe: Wissen, welches der Vertrieb und Support vom Produktmanagement brauchen, kann zukünftig von KI-Agenten bezogen werden. Insbesondere bei komplexen Produkten und Dienstleistungen ist der Bedarf an fundiertem Produktwissen hoch. Der Business Case liegt auf der Hand. Das Problem ist aber, dass ein grosser Teil dieses Produktwissens nicht dokumentiert ist. Es basiert auf Implementationsprojekten, Kundengesprächen, Trouble-Shooting, Managementmeetings, Gesprächen mit dem Entwicklungsteam oder Anwendungsfällen der Vergangenheit. Kurz ein grosser Teil des Produktwissens ist Erfahrungswissen, auf Englisch Tacit Knowledge.
Verschiedene Quellen gehen davon aus, dass bis zu 80% unseres Produktwissens, unstrukturiertes, undokumentiertes Tacit Knowledge ist. Diese Tatsache birgt mehrere Risiken:
Bottlenecking - Einzelne Produktmanager werden zur zentralen Wissensdrehscheibe zwischen Entwicklung, Vertrieb und Support
Knowhow-Verlust - Bei Stellenwechseln oder kurzfristigen Austritten geht wertvolles Wissen verloren
Lange Einarbeitungszeiten neuer Kolleginnen und Kollegen
Ineffizienzen nicht nur im Produktmanagement, sondern auch im Vertrieb und Support, welche viel Zeit mit der Suche nach Antworten verbringen oder auf Rückmeldungen warten.
Unternehmen verfügen bereits über zahlreiche Informationsquellen: SharePoints, Confluence, Wikis, Product Information Management Systeme (PIM), Content Management Systeme (CMS) oder andere Dokumentenablagen. Das Problem ist, diese Systeme umfassen nur sogenanntes Explicit Knowledge, dokumentiertes Wissen. Herausforderungen hier sind, dass die Informationen häufig über mehrere Systeme verteilt sind, limitiert à jour gehalten werden und schwer auffindbar sind.
Klassische Wissensdatenbanken reichen nicht aus
Mit Lösungen der künstlichen Intelligenz können Mitarbeiter auch im Unternehmenskontext nicht mehr mit Suchbegriffen nach Dokumenten suchen, sondern können ihre Informationssuche in einen Kontext setzen, welcher der Künstlichen Intelligenz hilft, relevante Inhalte von nicht-relevanten Inhalten zu trennen, idealerweise inklusive Quellenangabe.
Eine Künstliche Intelligenz ist nur so gut wie die Wissensbasis, auf welcher sie aufbaut. Das Problem besteht selten darin, dass Informationen komplett fehlen. Häufig sind sie einfach unvollständig oder nur oberflächlich dokumentiert. Das Erfahrungswissen aus den Köpfen der Produktmanager, Presales-Berater oder Servicetechniker fehlt.
Gute KI braucht mehr als gute Sprachmodelle
Die Qualität eine KI-unterstützten Informationssuchfunktion hängt nicht primär vom verwendeten LLM ab, sondern von seiner Wissensbasis. Diese Wissensbasis besteht aus drei Komponenten:
Explizites Wissen (Explicit Knowledge): Dokumentiertes Wissen wie Spezifikationen, Produktunterlagen, Prozessbeschreibungen oder Wissensdatenbanken.
Implizites Wissen (Tacit Knowledge): Erfahrungswissen der Mitarbeitenden, der Teil des Unternehmenswissen, welches undokumentiert, personenabhängig und schützenswert ist.
Verifiziertes externes Wissen: Fachliteratur, Normen, wissenschaftliche Publikationen, aber auch validierte Inhalte des Internets wie Blogeinträge, Webinars oder Podcasts, welche im Kontext des Geschäftsfelds des Unternehmens Sinn machen.
KI erkennt ihre eigenen Wissenslücken
KI-Lösungen für die Ausbildung und Information zu Produktwissen bei Vertrieb, Vertriebspartnern und Service sind ein Mehrwert, wenn diese alle drei Wissensquellen miteinander verbinden. Aber wie bringen wir das Erfahrungswissen in die Wissensquelle für die Künstliche Intelligenz? Es fängt damit an – und das ist die entscheidende Neuerung – dass die Künstliche Intelligenz Lücken ihrer eigenen Wissensbasis identifiziert. Diese Lücken können entweder sein, dass gewisse Fragen mit dem vorhandenen Wissen nicht beantwortet werden können oder dass die Aktualität, Berechtigungen, Versionierung nicht mehr korrekt sind. In diesem Fall startet die Intelligenz eine Anfrage beim jeweiligen Wissensträger innerhalb des Unternehmens. Sie startet einen sogenannte Closed Loop:
Die KI erkennt eine Wissenslücke.
Sie identifiziert automatisch den zuständigen Experten (z.B. der Produktmanager) anhand von Rollen, Kompetenzen oder Verantwortlichkeiten.
Der Produktmanager beantwortet die offenen Fragen in einem kurzen Interview – beispielsweise per Spracheingabe.
Die neuen Informationen werden strukturiert in die Wissensbasis übernommen.
Künftige Anfragen können sofort ohne erneute Rückfrage beantwortet werden.
So wächst die Wissensbasis kontinuierlich weiter, ohne dass die Produktmanager Dokumente, Spezifikationen oder Q&A nachführen oder erweitern müssen. Gleichzeitig erkennt die KI veraltete oder widersprüchliche Dokumentationen und liefert Hinweise, welche Inhalte aktualisiert werden sollten.
Weniger Unterbrechungen – mehr Zeit für strategische Arbeit
Der Nutzen zeigt sich auf mehreren Ebenen. Für Vertrieb und Support gibt die Lösung schnellere Antworten ohne Wartezeit und mit nachvollziehbaren Antworten mit Referenzen auf Originalquellen. Ferner hat der Vertrieb die Bequemlichkeit einer Kontextsuche.
Das Produktmanagement seinerseits hat deutlich weniger operative Unterbrechungen und kann neue Wissenslücken gebündelt und in definierten Zeitfenstern beantworten. Es erhält zudem Transparenz darüber, welche Fragen Vertrieb und Kunden tatsächlich beschäftigen. Damit kann es die Produktdokumentation und Wissensbasis kontinuierlich verbessern und Produktverbesserungen initiieren.
Der Erfolg lässt sich messen
Viele Unternehmen investieren heute in leistungsfähige KI-Modelle. Der grössere Hebel liegt jedoch häufig an einer anderen Stelle: in der systematischen Erschliessung des eigenen Erfahrungswissens. Wer explizites Wissen mit dem Erfahrungswissen seiner Mitarbeitenden verbindet und diesen Prozess kontinuierlich pflegt, entlastet nicht nur Produktmanager, sondern schafft eine lernende Wissensplattform, von der Vertrieb, Support, Entwicklung und letztlich auch die Kunden profitieren.
Ob eine KI-gestützte Wissensplattform im Produktmanagement ihren Nutzen entfaltet, zeigt sich anhand weniger Kennzahlen:
Wie viele Anfragen kann der Chatbot selbstständig beantworten?
Wie präzise und zuverlässig sind die Antworten?
Wie schnell werden Antworten geliefert?
Wie konsequent werden neue Wissenslücken durch Experten geschlossen?
Wie entwickelt sich die Qualität der Wissensbasis über die Zeit?
Nur wenn dieser kontinuierliche Verbesserungsprozess funktioniert, bleibt das Vertrauen der Nutzer erhalten und die Wissensbasis gewinnt dauerhaft an Qualität. Die zentrale Frage lautet deshalb nicht mehr: Welches KI-Sprachmodell setzen wir ein? Sondern: Wie machen wir das Wissen unseres Unternehmens dauerhaft für Mensch und Künstliche Intelligenz nutzbar?
KI-Tools – zwischen Kompetenz und Denkfaulheit
Im zweiten Teil des Gesprächs mit Peter Sencar, Head of Innovation der SFS Group im Bereich Befestigungstechnik, und Catherine geht es um die praktische Umsetzung von KI in Unternehmen. Sie diskutieren, worauf man bei der Auswahl eines KI-Tools achten sollte, warum klare Governance-Richtlinien den Mitarbeitenden Sicherheit geben und wie gutes Prompt Engineering zu besseren Ergebnissen führt.
In dieser Folge von t’charta chats und dem zweiten Teil des Podcasts mit Catherine und Peter Sencar, Head of Innovation der SFS Group im Bereich Befestigungstechnik, knüpfen die beiden an die Themen der letzten Folge an. Nachdem sie im ersten Teil diskutiert haben, wie man Use Cases identifiziert und eine strategische Roadmap entwickelt, geht es in dieser Folge unter anderem darum, wie man sich für KI-Tools entscheidet, wie man die Mitarbeitenden dazu bringt, diese zu nutzen und wie wichtig das Prompt-Engineering ist.
🎙️ Jetzt reinhören auf Spotify oder Apple Podcasts.
Die Auswahl von KI-Tools
Nach den Prozessen und den Use Cases kommt die Auswahl des richtigen KI-tools. Hier gibt es für Peter zwei entscheidende Aspekte – der Anbieter auf der einen und die Integration der Anwendung in bestehende Tools. Daneben ist auch eine starke Governance empfehlenswert. Aufgrund der zahlreichen Cybersecurity-Trainings geben klare Richtlinien Mitarbeitenden Sicherheit im Umgang mit künstlicher Intelligenz. Es muss klar definiert sein, was erlaubt ist und was nicht.
Begeisterung statt Skepsis
Gerade zu Beginn der Einführung ist das Training entscheidend, denn hier entstehen die meisten Fehler. Peter empfiehlt, den Mitarbeitenden zuerst zu erklären, wie KI überhaupt funktioniert, wie sie trainiert wird und dass das Tool im Grunde ziemlich dumm ist. Drei Millionen Bilder werden benötigt, damit die KI eine Katze zuverlässig erkennen kann. Dieses Wissen nimmt Ängste und bestätigt, was wir im ersten Teil gelernt haben - KI ist keine Wunderwaffe. Begeisterung entsteht erst, wenn die Mitarbeitenden gut geschult sind und das Prompt Engineering beherrschen, bevor sie das Tool verwenden.
Ein guter Prompt führt zu gutem Output
Gemäss Peter gibt es beim Prompt Engineering vier Kriterien, die zu definieren sind:
deine Rolle
den Kontext
den Task
das Format
Wenn man diese vier Punkte beachtet, lässt sich die Qualität des Outputs massiv steigern. Dabei gilt, für jeden Anwendungsfall spezifisch und konkret zu sein. Ready-to-use Prompts können helfen, dass nicht alle Mitarbeitenden für gleiche oder ähnliche Aufgaben neue und individuelle Prompts schreiben müssen – auch das steigert die Effizienz.
Gegen die Denkfaulheit
KI wird nicht mehr verschwinden. Das muss sowohl von Führungskräften kommuniziert als auch von Mitarbeitenden verstanden werden. Deswegen ist es essenziell, dass man sich selbst weiterbilden möchte und die angebotenen Trainings auch nutzt, denn gemäss Peter steigert man damit auch seine eigene Wertigkeit und macht sich das Leben einfacher. Wie im ersten Teil des Podcasts besprochen, soll die künstliche Intelligenz langweilige Arbeiten oder Routineaufgaben übernehmen. Damit bleibt den Mitarbeitenden mehr Zeit, sich den spannenden Fragestellungen zu widmen und die eigene Intelligenz wertschöpfender und sinnvoller einzusetzen. Ein zentraler Punkt, um nicht, wie Peter es sagt, «denkfaul» zu werden und sein Gehirn auch weiterhin ausreichend zu trainieren.
“It’s the Use Case, Stupid”
Digital Assets ist das neue In-Wort. Die Use Cases diskutieren wir aber schon seit über zehn Jahren. Jetzt scheint das Thema bei den Finanzinstituten erneut Fahrt aufgenommen zu haben. Die Herausforderungen für Geschäftsmodelle mit tokenisierten Assets sind jedoch seit einem Jahrzehnt die Gleichen. Nur wer die Regeln der Plattformökonomie einhält, wird langfristig erfolgreich sein.
Digital Assets ist das neuste In-Wort in der Finanzbranche. Vor ein paar Wochen lud mich Swithun Mason, Gründer von Mason Breese, zu einem Roundtable auf Jersey ein: «Digital Assets in Practice: the Practical Implications of Tokenisation». Mit dabei waren Vertreter des Finanzregulators der Insel, Asset Manager, Rechtsanwälte, Steuerberater und Produktmanager. Swithun stellte eine zentrale Frage: Braucht es die Tokenisierung von Assets überhaupt? Eine Aktie bleibt schliesslich eine Aktie, ein Bond ein Bond. Und falls ja: Braucht es in einer tokenisierten Welt noch etablierte Rollen wie Asset Manager, Broker, Custodians oder Central Securities Depositories (CSD)?
Spoiler vorneweg: Ich glaube ja.
Als Produktmanager beurteile ich neue Technologien und Geschäftsmodelle aus Kundensicht. Entscheidend ist, ob ihre Anwendungsfälle genug Mehrwert bieten, damit Kunden ihr Verhalten ändern und von bestehenden zu neuen Lösungen wechseln.
Was sind Digital Assets? Token.
Bevor wir zu den Anwendungsfällen kommen, müssen wir klären, was Digital Assets sind. Ich bevorzuge den Begriff Tokenized Assets, denn Aktien, Obligationen und Buchgeld sind heute bereits digital. Tokenisierung bedeutet, dass ein Datensatz kryptografisch auf Echtheit und Einmaligkeit geprüft werden kann. Dadurch wird er auch ohne vertrauenswürdige Intermediäre handelbar.
Dazu gehören Kryptowährungen wie Bitcoin, Solana oder Ethereum. Auch Zentralbankgeld kann als Stablecoin oder Central Bank Digital Currency (CBDC) tokenisiert werden. Non-Fungible Tokens (NFTs) repräsentieren physische oder digitale Wertgegenstände wie Bilder, Whiskyfässer oder Diamanten als digitale Zwillinge. Aktien und Obligationen können ebenfalls tokenisiert werden. Hinzu kommen Utility Tokens, die Zugangs- oder Nutzungsrechte abbilden, sowie Meme Coins – das Panini-Bildchen der Kryptoszene, dessen intrinsischer Wert sich meist Fans und Sammlern erschliesst.
«It’s the use case, stupid!»
Ob Geschäftsmodelle beziehungsweise Marktangebote mit Tokenized Assets erfolgreich sind, hängt von fünf Erfolgsfaktoren ab. Der erste Erfolgsfaktor ist das Marktangebot per se. Das Angebot muss einen Mehrwert bieten, für welchen Konsumenten oder Unternehmen bereit sind zu bezahlen. Mehrwert liegt dann vor, wenn die Geschäftsfälle mit tokenisierten Assets die Kunden
von alten, komplexen, langsamen oder teuren Prozessen erlösen,
von Restriktionen in Zeit, Ort und Kanal befreien,
von sozialem oder regulatorischem Zwang entlasten, oder
schneller reich machen (Das Motiv «Gier» zieht immer).
Kryptowährungen, zum Beispiel, waren ursprünglich als Transaktionswährung gedacht. Sie sollten den Tausch von Ware gegen Geld unabhängig von Finanzinstituten ermöglichen, welche durch die Finanzkrise 2007 in Verruf geraten waren. Schlussendlich wurden sie jedoch zum Spekulationsgut. Und eng verbunden mit diesem Geschäftsfall sind die Stablecoins. Gemäss einer Untersuchung von Mastercard werden 70% der Stablecoins für das Kaufen und Verkaufen von Krypto-Währungen auf Krypto-Börsen und dezentralen Netzwerken genutzt. Bitcoin vs. USD und umgekehrt.
Kryptowährungen sind nicht nur Spekulation
Dennoch greift es zu kurz, Kryptowährungen nur als Spekulation zu sehen. Sie helfen auch Menschen in instabilen Wirtschaftsräumen, ihr hart erarbeitetes Geld vor Inflation zu schützen. Das gab es schon vor Krypto: Menschen kauften seit jeher Fremdwährungen, um den Wertverlust ihrer Heimwährung abzufedern. Krypto-Börsen und dezentrale Netzwerke machen es heute aber einfacher, inflationsresiliente Stablecoins oder Kryptowährungen zu kaufen und zu verkaufen. Für ein Wallet bei einer Krypto-Börse genügen meist Identitätskarte und Smartphone.
Ein weiterer Anwendungsfall sind Remittance-Zahlungen, etwa von Gastarbeiterinnen und Gastarbeitern in ihre Heimatländer. So lassen sich hohe Gebühren von Anbietern wie Western Union oder informellen Geldkurieren wie Busfahrern umgehen.
Zug-um-Zug-Geschäfte ohne Intermediäre
Stablecoins eignen sich auch für klassische Zug-um-Zug-Geschäfte, etwa beim Handel mit tokenisierten Aktien oder Bonds auf digitalen Börsen. Generell ermöglicht die Tokenisierung von Wertpapieren, Fonds und Wertgegenständen wie Whiskyfässern oder Oldtimern eine einfachere Stückelung. So lassen sich Anlagen in kleineren Tranchen an eine breitere Käuferschaft verkaufen, und Emittenten erhalten leichter Liquidität, ohne Bankkredite aufzunehmen.
Auch im Business-to-Business-Bereich können Stablecoins Zug-um-Zug-Geschäfte vereinfachen. Als tokenisiertes Geld lassen sich Zahlungen mit Algorithmen verknüpfen, die vor der Auslösung prüfen, ob Bedingungen wie das Vorlegen von Verschiffungspapieren erfüllt sind. Prozesse werden dadurch schneller, laufen 24/7 und benötigen keine zusätzlichen Intermediäre – ausser dem Algorithmus, dem beide Parteien vertrauen müssen.
24/7-Transaktionen in Echtzeit fördern jedoch auch einen weiteren Anwendungsfall: professionellen Betrug. Zwar sind Transaktionen in tokenisierten Netzwerken gut nachverfolgbar, doch die einfache Eröffnung von Wallets in dezentralen Netzwerken macht sie anfällig für Money-Mule-Konten unter gestohlenen Identitäten. Über diese Accounts fliessen Millionen, wenn nicht Milliarden, aus Phishing und digitalem Betrug. Der Kunde von Digital Assets ist in dem Fall der Betrüger.
Erfolgreiche Plattformen brauchen kritische Masse
Alle genannten Anwendungsfälle brauchen Plattformen, auf denen Käufer und Verkäufer handeln. Für erfolgreiche Plattformlösungen gelten zwei Grundregeln: Reichweite und Skaleneffekte. Jedes Geschäftsmodell funktioniert nur mit genügend Teilnehmerinnen und Teilnehmern. Marktplätze mit wenigen Teilnehmenden sind oft ineffizient, weil der beste Preis nicht erreicht wird oder Transaktionskosten und Gebühren zu hoch sind. Bei einer Auktion alter Weine etwa ist die Käuferschaft klein. Damit sich das für das Auktionshaus lohnt, braucht es Gebühren von 10% des Auktionswerts plus eine fixe Lotgebühr.
Der zweite Erfolgsfaktor ist also Reichweite und Skaleneffekte. Daran scheitern bereits einige Use Cases für Tokenized Assets: Ist der Mehrwert zu klein, wechseln zu wenige Kunden auf die neue Lösung.
Broker, Market Maker und Custodians sind Reichweiten-Booster
Dies beantwortet auch die Frage, ob es in einer Welt, in der Käufer und Verkäufer direkt Tokenized Assets auf Plattformen handeln können, noch die traditionellen Intermediäre braucht. Ja, denn sie schaffen Reichweite.
Einige Käufer und Verkäufer sind versiert genug und können auf Blockchains direkt interagieren, Wallets einrichten und Kauf- oder Verkaufsorders selbst verhandeln und die Risiken dahinter einschätzen. Doch die meisten Konsumenten und Unternehmen haben weder Wissen noch Zeit oder Lust dazu. Sie sind zufrieden, wenn sie jemanden beauftragen können, der sich auskennt, Aufträge sorgfältig ausführt und Assets sicher verwahrt. Broker, Custodians und Market Maker ermöglichen der breiten Masse den Zugang zu Tokenized Assets.
Kunden leben in ihren bestehenden Prozessen
Intermediäre binden neue Technologien in bestehende Kundenprozesse ein. Sie sorgen dafür, dass nicht-tokenisierte Assets wie Geld in tokenisierte Assets wie Stablecoins umgewandelt werden. Damit sind auch der dritte und vierte Erfolgsfaktor benannt: Assets müssen einfach tokenisiert und de-tokenisiert werden können, und Plattformen müssen sich leicht in bestehende Prozesse integrieren lassen. So bleiben Wechselkosten für Konsumenten und Unternehmen gering.
Der fünfte Erfolgsfaktor ist eine stabile regulatorische Grundlage. Das zeigte der Roundtable in Jersey deutlich: Gewinnen Betrüger die Oberhand, stirbt jede Plattform. Unser Wohlstand basiert darauf, dass Handels- und Transaktionssysteme zuverlässig und fair funktionieren. Und unsere Gesellschaft kann nur bestehen, wenn wir auf die Wertschöpfung, die auf solchen Plattformen entsteht, faire Steuern zahlen.
Es braucht alle fünf Erfolgsfaktoren
Geschäftsmodelle mit Tokenized Assets sind nur praktikabel, wenn sie die fünf Erfolgsfaktoren der Plattformökonomie erfüllen. Sie müssen gegenüber bestehenden Lösungen echten Mehrwert schaffen und genug Kunden zum Wechsel bewegen. Nur so entstehen Skaleneffekte und Reichweite. Wichtig sind zudem die einfache Integration in bestehende Kundenprozesse sowie die einfache Tokenisierung und De-Tokenisierung von Assets. Bestehende Intermediäre wie Banken, Broker, Market Maker, Custodians oder Central Counterparties spielen dabei eine zentrale Rolle. Und zuletzt braucht es gemeinsame Spielregeln, damit Betrüger die Glaubwürdigkeit von Tokenized Assets und ihrer Plattformen nicht untergraben. Nur so entstehen Lösungen, welche langfristig Erfolg haben.
Die FINMA Aufsichtsmitteilung 02/2026 und ihre Auswirkungen auf die Dienstleistungen und Produkte der Banken
Die FINMA-Aufsichtsmitteilung 02/2026 ist keine formelle Rechtsquelle. Sie ist weder Gesetz noch Verordnung noch Rundschreiben und schafft deshalb keine neuen materiellen Pflichten. Ihre praktische Bedeutung ist dennoch gross, weil sie offenlegt, wie die FINMA bestehende Organisations-, Compliance- und Risikomanagementpflichten im Umgang mit digitalen Betrugsrisiken versteht.
Die Möglichkeiten der Künstlichen Intelligenz macht es Betrügern immer einfacher, ihre sogenannten Fraud-Stories immer besser zu tarnen. Insbesondere im Finanzbereich hat die Anzahl der Opfer von Betrug und Phishing markant zugenommen. Im April 2026 hat die Schweizerische Finanzmarktaufsicht (FINMA) zu dem Thema eine Aufsichtsmitteilung veröffentlicht. Was diese Mitteilung für die Bankprodukte und Dienstleistungen einer Bank bedeutet, das haben My Chau Bachelard und Dr. Martin Hess von der Zürcher Kanzlei Künzi Hess MacNab sowie Catherine Walter und Dennis Flad von t’charta an einem Webinar am 30. April 2026 diskutiert.
Die Mitteilung ist rechtlich nicht verpflichtend, aber…
Die FINMA-Aufsichtsmitteilung 02/2026 ist keine formelle Rechtsquelle. Sie ist weder Gesetz noch Verordnung noch Rundschreiben und schafft deshalb keine neuen materiellen Pflichten. Ihre praktische Bedeutung ist dennoch gross, weil sie offenlegt, wie die FINMA bestehende Organisations-, Compliance- und Risikomanagementpflichten im Umgang mit digitalen Betrugsrisiken versteht.
Im Webinar wurde dies als „Soft Law mit harter Wirkung“ eingeordnet. Institute verletzen nicht die Mitteilung als solche, riskieren aber aufsichtsrechtliche Feststellungen, Nachbesserungspflichten oder Enforcement-Massnahmen, wenn sie die darin formulierte Erwartungshaltung nicht in ein tragfähiges Fraud-Management überführen.
Rechtlich verbindlich bleiben insbesondere das Bankengesetz, die Bankenverordnung, das Geldwäschereigesetz sowie die Vorgaben zu operationellen Risiken. Die Mitteilung konkretisiert damit vor allem, dass digitale Betrugsrisiken als wesentliche operationelle Risiken systematisch erkannt, bewertet, gesteuert und überwacht werden müssen.
Die Regulation verschärft sich – zumindest international
My Chau Bachelard und Martin Hess betonten, dass digitale Betrugsrisiken regulatorisch fragmentiert geregelt sind. Relevant sind nicht nur aufsichtsrechtliche Normen, sondern auch zivilrechtliche Sorgfaltspflichten, Datenschutz, Cybersecurity und Geldwäschereivorgaben.
Für den Zahlungsverkehr gibt es in der Schweiz zwar kein einheitliches Zahlungsverkehrsgesetz, die Sorgfaltspflichten der Institute bestehen aber dennoch klar. Besonders hervorzuheben in diesem Zusammenhang ist Art. 398 des Schweizerischen Obligationenrechts: Das Finanzinstitut schuldet die getreue und sorgfältige Ausführung des Auftrags. Fraud-Fälle sind deshalb nicht nur ein Aufsichtsthema, sondern können auch direkte Haftungsfolgen gegenüber Kundinnen und Kunden auslösen.
Neue digitale Zahlmittel und Zahlungsformen, sowie die internationalen Entwicklungen, insbesondere die kommende Payment Service Directive 3 (PSD 3) oder das britische Authorized Push Payment Fraud Reimbursement Scheme, welches seit Dezember 2025 in Kraft ist, erhöhen nach Einschätzung von My Chau und Martin eher die Verantwortung der Institute als dass sie diese reduzieren. Die britische Regulation sieht vor, dass die Institute Kunden, welche Opfer von Betrug (Scam) wurden, der zu einer autorisierten Überweisung führte (Authorized Push Payment), für den Schaden bis zu GBP 85'000.- entschädigen müssen. Die PSD3 sieht eine ähnliche Regelung vor, wenn auch nur für Betrugsmuster, bei welchen sich der Betrüger als falscher Bankmitarbeiter ausgegeben hat.
Fünf Handlungsfelder bei Bankprodukten
Aus Sicht von t’charta ist Fraud Management nicht bloss als Backend-Kontrolle, sondern als Dienstleistung für Kundinnen und Kunden zu verstehen. Der Schutz von Kundengeldern wurde ausdrücklich als Urfunktion einer Bank beschrieben, die im digitalen Raum sichtbar und wirksam organisiert werden muss.
Catherine Walter zeigte in ihrer Präsentation auf, dass aus der Aufsichtsmitteilung die FINMA beim Fraud Management für Bankprodukte fünf Handlungsfelder hervorhebt:
· Führungsinstrumente und Strukturen,
· Detektion und Reaktionsfähigkeit,
· Prozesse und Verantwortlichkeiten,
· Kommunikation und Ausbildung, sowie
· Onboarding und Geldwäscherei.
Insbesondere bei der Detektion und Reaktionsfähigkeit sieht Catherine eine stärkere Verschiebung: Das Fraud Management kommt näher an die Kundenschnittstelle und wird direkt in die Kundeninteraktion integriert. Beispiele hierfür sind etwa die Echtzeit-Anomalieerkennung, Warnhinweise im Zahlungsprozess, Abfragen zum Zahlungszweck, zusätzliche Zwei-Faktoren-Bestätigungen bei auffälligen Transaktionen oder Telefonaten mit der Bank, bis hin zu bewusst eingebauten Verzögerungen von Transaktionen im Sinne einer Cool-down-Periode. All diese Änderungen lassen sich nicht umsetzen, wenn man den Kunden nicht aktiv über die Notwendigkeit von Fraud Management informiert. Auf der anderen Seite wecken solche Änderungen im Prozess auch Erwartungshaltungen der Konsumenten: Die Bank schützt einen. Deshalb muss Fraud Management wie ein Produkt bzw. eine Dienstleistung gedacht werden.
Zentrale Anforderungen an Institute
Nach der Einordnung im Webinar erwartet die FINMA eine dokumentierte Risikoanalyse, klare Zuständigkeiten, definierte Eskalations- und Reaktionsprozesse, wirksame Detektionsmechanismen sowie eine regelmässige Wirksamkeitsprüfung der Kontrollen.
Entscheidend ist dabei die Nachweisbarkeit. Die FINMA fragt nicht nur, ob Kontrollen bestehen, sondern ob deren Funktionieren gegenüber Revision, Prüfgesellschaft und Aufsicht belegt werden kann.
Die Referierenden betonten, dass viele Institute weniger an fehlenden Einzelmassnahmen scheitern als an fragmentierten Silos zwischen Legal, Compliance, IT, Operations, Cybersecurity und Fraud Prevention. Gerade diese mangelnde Orchestrierung wurde als zentrale praktische Schwachstelle beschrieben.
Digitales Onboarding neu denken
Besonders kritisch wurde das Onboarding eingeordnet. Eine reine Video-Identifikation reicht nach der präsentierten Sichtweise nicht aus; erforderlich sind zusätzliche Ex-ante- und Ex-post-Kontrollen wie Fragen zum Kontozweck, externe Datenabfragen, risikobasierte Einschränkungen und ein engmaschiges Monitoring neuer Kundenbeziehungen.
Auch Kommunikation und Ausbildung gewinnen stark an Bedeutung. Weil es zahlreiche Betrugskategorien und viele konkrete Fallmuster gibt, braucht es einen mehrstufigen Kommunikationsansatz mit Mitarbeiterschulungen, Frühwarnsystemen und gezielter Sensibilisierung von Kundinnen und Kunden in vulnerablen Lebensphasen oder Nutzungssituationen.
Zusammenfassend ist die FINMA-Aufsichtsmitteilung als Handlungsauftrag zu verstehen, Fraud Management institutweit zu professionalisieren, näher an Front- und Kundenprozesse zu bringen und als integriertes Leistungs- und Betriebsmodell aufzubauen.
Prozessmanagement zwischen Anspruch und Realität: Was Organisationen heute wirklich bewegt
Woran scheitert Prozessmanagement heute und wo liegen seine ungenutzten Potenziale sowie versteckten Marktbedürfnisse? Dieser Frage sind wir gemeinsam mit der und für die brix Solutions AG auf den Grund gegangen.
Woran scheitert Prozessmanagement heute und wo liegen seine ungenutzten Potenziale sowie versteckten Marktbedürfnisse? Dieser Frage sind wir gemeinsam mit der und für die brix Solutions AG auf den Grund gegangen. brix Solutions AG ist eine Dienstleisterin und Software-Lösungsanbieterin für Digital Asset Management (DAM), Publishing sowie verwandt damit Prozessmanagement-Lösungen.
Unser Ziel war es, jenseits der üblichen Narrativen zu verstehen, was heute Prozessmanagement wirklich erfolgreich macht und wo die Hürden liegen. Wie sehr hängt Erfolg vom technologischen Reifegrad ab und wie stark vom Mindset? Welche Rolle spielt Künstliche Intelligenz dabei? Welche Verantwortung trägt die Führung in Unternehmen und Projekten? Welche Rolle spielt eine enge Begleitung der Transformation und des Change Managements? Das Resultat einer Workshop-Reihe und umfassenden qualitativen Kundenbefragung war ein Whitepaper, das mehr als ein Trendbericht ist: Es ist ein Stimmungsbild aus der Praxis, basierend auf fundierten Tiefeninterviews mit Unternehmen verschiedenster Branchen und Grössen.
Zehn Unternehmen, verschiedene Branchen, verschiedene Grössen, wurden für das Whitepaper befragt, wie sie heute mit Prozessen umgehen, was sie umtreibt, was sie blockiert. Die Antworten sind ehrlich, ungeschönt und hochaktuell. Was auffällt: Niemand stellt mehr infrage, ob Prozessmanagement wichtig ist.
Viele Unternehmen haben längst erkannt, dass Prozesse strategische Assets sind, die allerdings kontinuierliche Aufmerksamkeit erfordern. Sie investieren in Transparenz, Automatisierung, Standardisierung. Gleichzeitig aber wird klar: Der Weg zur echten Wirksamkeit ist oft steinig. Ressourcenmangel, veraltete Systeme, fehlendes Prozessverständnis im Management und ein zu spätes Involvieren von Beteiligten sind nur einige der Stolpersteine.
Der Einsatz von Künstlicher Intelligenz wird zwar von fast allen interviewten Personen als wichtig eingestuft, doch der Schritt zur Umsetzung fällt schwer. Nicht aus Desinteresse, sondern weil es oft an Zeit, Struktur und Know-how fehlt. Genau hier wird Prozessmanagement zu einer Change-Management-Aufgabe: Nur wenn Technologie sinnvoll eingebettet wird, entsteht echter Nutzen. Denn wie John Gall es sinngemäss beschreibt: „If you automate a mess, you get an automated mess.“ KI kann fehlende Strukturen nicht ersetzen – sie macht sie lediglich schneller sichtbar.
Fünf Fehler im Prozessmanagement
Im Rahmen des Whitepapers konnten aus den Interviews fünf Fehlerquellen identifiziert werden, welche über den Erfolg oder Misserfolg im Prozessmanagement entscheiden:
1. Prozessziele ohne strategische Anbindung
Viele Prozesse sind hervorragend dokumentiert, aber niemand weiss, warum. Wer Prozesse nicht an klaren Unternehmenszielen ausrichtet, produziert bestenfalls Ordnung, aber keine Wirkung.
2. Künstliche Intelligenz ohne Kontext
KI wird fast überall erwähnt, aber selten sinnvoll eingesetzt. Nicht aus Desinteresse, sondern aus fehlender Prozessklarheit. Wo keine Datenstruktur existiert, kann auch keine Maschine sinnvoll entscheiden.
3. Transparenz ohne Konsequenz
Zentrale Repositorien, Governance-Modelle, Prozesslandkarten: alles da. Aber zu oft nur „für die ISO“. Transparenz wird erst dann wertvoll, wenn sie zu besseren Entscheidungen führt – nicht nur zu mehr Dokumentation.
4. Automatisierung ohne Entlastung
Die Hoffnung: weniger manuelle Arbeit. Die Realität: fragmentierte Tools, IT-Abhängigkeiten und fehlende Schnittstellen. Automatisierung braucht mehr als Technologie. Sie braucht Mut zur Vereinfachung oder Veränderung.
5. Veränderung ohne Beteiligung
Fast jedes Unternehmen weiss, dass Veränderung Kommunikation braucht. Und doch scheitert vieles daran, dass Betroffene zu spät einbezogen werden oder gar nicht.
Ein Projekt mit doppeltem Mehrwert
Für t’charta war das Whitepaper Resultat eines Coachings in strategischer Marktanalyse und Produktmanagement mit brix. Gemeinsam haben wir nicht nur eine fundierte Marktsicht aufgebaut, sondern auch das eigene BPM-Geschäftsfeld kritisch überprüft. Denn brix bringt aus den Bereichen Digital Asset Management (DAM) und Product Information Management (PIM) enorme Technologiekompetenz mit.
Gemeinsam haben wir Fragen gestellt wie: Mit welchen Use Cases kann man sich als Systemanbieter noch wirklich differenzieren und wie schafft man Relevanz in einem Umfeld, in dem viele Kunden mit “okay-funktionierenden“ Prozessen leben? Die Ergebnisse des Whitepapers zeigen, dass der Bedarf da ist, wenn Prozessmanagement nicht als Tool, sondern als Antwort auf konkrete unternehmerische Ziele verstanden wird.
Was jetzt hilft – und was nicht
Die Studie zeigt des Weiteren aber auch, dass es keine „One Size“-Antwort gibt. Aber es gibt Muster:
Wer klein anfängt, kommt weiter. Quick Wins vor Grossprojekten.
Wer Change Management nicht als Nebenthema behandelt, erhöht seine Erfolgschance dramatisch.
Wer Prozesse mit Zielen verknüpft, schafft Klarheit.
Technik einbetten – nicht überstülpen.
Und wer künstliche Intelligenz nicht als Buzzword, sondern als Werkzeug versteht, kann echte Effekte erzeugen.
Prozesse sind keine Excel-Sheets. Sie sind das Betriebssystem der Organisation. Wer hier nicht führt, wird geführt.
Was nicht hilft? Hoffnung auf Tools, die „alles können“.
Ein Whitepaper, das nicht nur beschreibt, sondern einordnet
Was wir aus dem Projekt und dem Whitepaper mitnehmen? Prozessmanagement funktioniert nicht mehr als Siloaktivität. Es braucht strategische Anbindung, einen klaren Nutzenbezug und die Fähigkeit, Wandel zu gestalten – und, nicht alles gleichzeitig tun. In den kleinen, aber strukturierten Schritten liegt die Macht.
Wir freuen uns, dieses Projekt mitgestaltet zu haben – als Mitdenker, Reflexionspartner und Möglichmacher.
Das Whitepaper von brix kann hier heruntergelesen werden.
Mehr Informationen zu brix Solutions AG: https://www.brix.ch/
Erfahren Sie mehr.
Wenn Sie mehr erfahren wollen oder mit uns einen ersten Termin vereinbaren wollen, füllen Sie bitte das Kontaktformular aus. Wir werden uns baldmöglichst bei Ihnen melden.